06 anos de estudo, tendo analisado mais de 400 carteiras (portfólios) de investimentos e realizado a Consultoria 4P para mais de 30 pessoas, incluindo as que assessoro de forma contínua, cheguei a uma conclusão inédita para a pergunta dos zilhões:
Meu dinheiro vai durar até eu morrer, independente de quando isso vá acontecer e mantendo o padrão de vida sonhado?
O que os eleitos fazem de melhor
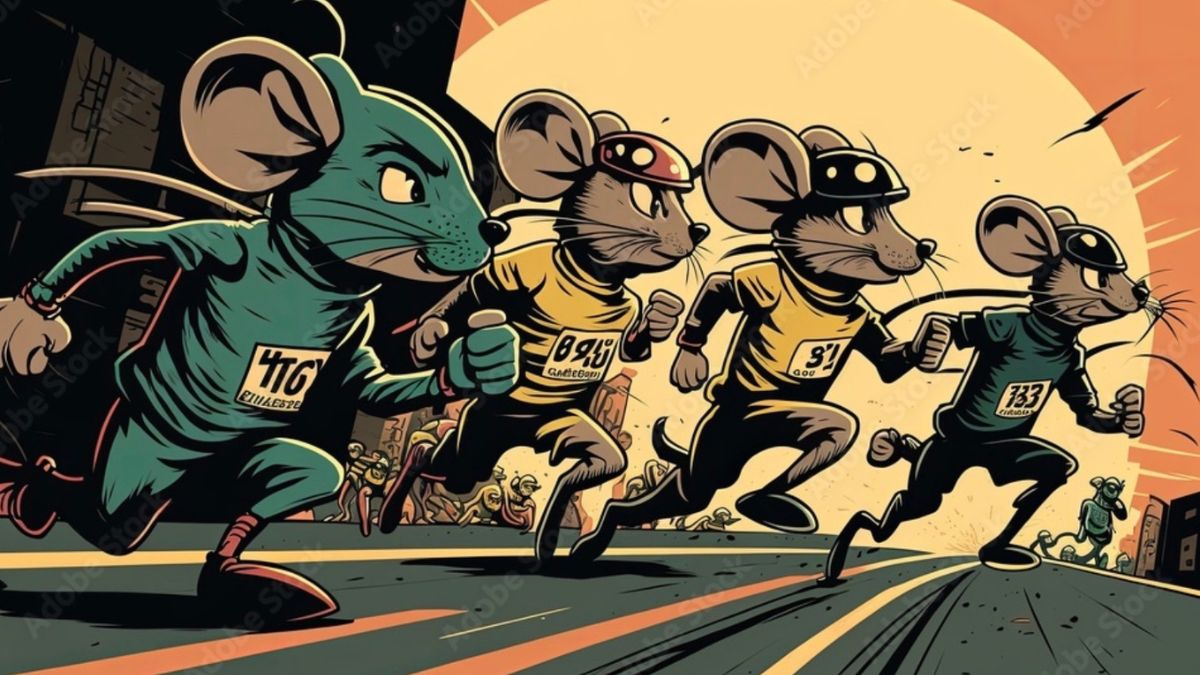
O preparo dos atletas desta corrida está fundamentado no planejamento, materializado pela Consultoria 4P. Apresentar a conta certa, baseada no fluxo de caixa ao longo da vida e ensinar os fundamentos do dinheiro, com conceitos de economia e matemática financeira, são essenciais para o sucesso.
Porém, vivemos uma nova Era de excesso de informação, falta de tempo e expectativas de curto prazo e conclui com a bagagem dos últimos 03 anos que, não adianta insistir em modelos educacionais anteriores a pandemia de 2020. É preciso evoluir. O insight veio de uma entrevista banqueiro André Esteves do BTG, na qual ele menciona que não adianta ter um planejamento elaborado se você falhar na EXECUÇÃO (1).
O detalhe é que aprender executando leva a aceitar e evoluir com erros. O que se torna uma armadilha quando o assunto é o seu futuro financeiro, porque o dinheiro perdido em tentativas amadoras só poderá ser recuperado com trabalho. A crença na recuperação de forma passiva ou por operações de trading e investimentos arriscados, tende a piorar a situação. Porque dinheiro faz dinheiro. E quando se perde, se tem menos, então a recuperação sem dinheiro novo torna-se praticamente impossível dependendo da situação.

CARTEIRA ANALISADA DOS PROVÁVEIS VENCEDORES


CARTEIRA ANALISADA DOS PERDEDORES CERTOS

O perfil dos candidatos ao pódio
Analisando mais de 400 carteiras desde dezembro de 2025, ficou comprovado que investidores com menos de 40 anos, consistentes na execução durante a fase de acumulação, mesmo sem o destino exato, acertam a direção. Assim, são potenciais candidatos ao pódio da saída da corrida dos ratos.
Desafios para investidores com menos tempo
Investidores entre 45 e 50 anos ou mais enfrentam dificuldades: quem não começou cedo ou executou mal não tem mais tempo para errar. A partir dessa idade inicia-se a descida da ladeira da vida (você passa a ter mais passado do que futuro em anos), sendo essencial ter um plano com a melhor rota, corrigir erros passados e executar perfeitamente.
Os possíves perdedores
Há investidores com poucas chances de vencer, mas que, por estarem entre os melhores competidores, são traídos pelo excesso de confiança e falta de conhecimento. Em geral são pessoas que não aceitam opinião e tem mais certezas do que dúvidas. Esse perfil apresentou-se mais comum do que eu imaginava, nas carteiras analisadas. De forma geral, quem tem um alto patrimônio tem alta expectativa de renda e os que tem patrimônios pequenos, acreditam que uma renda mais modesta trará a sonhada perpetuidade da renda.
O autoengano, que pode levar à perda de padrão de vida, resulta do não entendimento matemático entre patrimônio e renda e de que, na fase de usufruto, a energia da carteira gerada dos aportes da renda ativa, vão a zero, enquanto as retiradas mensais passam a ter grande impacto em patrimônios mal calculados ou com ativos incompatíveis.
Mercado financeiro não é lugar para fazer amizade
Neste sentido, o mercado financeiro não é um aliado. O investidor não profissional precisa entender que tudo tem uma contrapartida, nada vem sem custo.
As pessoas adoram repetir a frase “não existe almoço grátis”, porém aceitam essa oferta diariamente.
O dinheiro nunca evapora. Ele apenas troca de mãos. É igual ao comercial do gênio do guaraná antártica que entrega o que você pediu. E em geral vem com um preço que você só descobre quando não há mais retorno.
Se você é jovem e nunca viu este comercial, vale muito a pena. Aquelas pérolas criativas que não fazem mais parte da cultura midiática (2).

Simplificar o complexo…
O número de ratinhos que fizeram o seu plano com base em cálculos mentais, tão juvenis que nem precisa de calculadora é assustador. E as fontes são conhecidas – influencers renomados e bem remunerados que terão, à sua custa, patrimônio mais do que suficiente para sair da corrida dos ratos, pela potência da renda ativa e não pelo que disseram ou venderam.
O dinheiro segue respeitando as leis da física. A força que faz o pêndulo de Newton parar tem o seu equivalente na matemática financeira. O desgaste patrimonial pela força das retiradas, inflação de longo prazo, taxas e rentabilidade médias diferentes das previstas, no mês a mês ao longo de vários anos são equivalentes à perda de energia do pêndulo (3).
A metáfora que costumo utilizar do planejamento como sendo a bússola e o mapa são fundamentais para uma execução perfeita. A bússola representa a direção da meta patrimonial, enquanto o mapa simboliza o melhor caminho para evitar perdas e o não atingimento das suas metas. Essa combinação pode acelerar sua saída da corrida dos ratos ou aumentar sua margem de segurança, tornando o processo mais simples do que parece à primeira vista.
Lembre-se: não tente sozinho. Não tome decisões sobre o seu futuro financeiro consumindo informação gratuita ou assinaturas em massa sem personalização. Busque compartilhar experiências e procurar orientação profissional ao longo do percurso. Traduzindo, para esta corrida não adianta a melhor academia sem um personal trainer.
NOTAS COMPLEMENTARES
(1) Entrevista de André Esteves para o BMC News em 23 de Março de 2025 –
minuto 0,45” – execução
minuto 8´10 – visão de longo prazo
(2) Instagram com o vídeo do gênio do Guaraná Antártica – https://www.instagram.com/reel/DCt639RJmOj/?utm_source=ig_web_copy_link&igsh=MzRlODBiNWFlZA==
(3) Artigo Linkedin. Reflexão sobre o Pêndulo de Newton e a Perpetuidade patrimonial – https://www.linkedin.com/pulse/o-desafio-da-renda-passiva-vital%25C3%25ADcia-luciany-hara-eikmf/?trackingId=PThXKPneSlG9k7xJ49n5ig%3D%3D