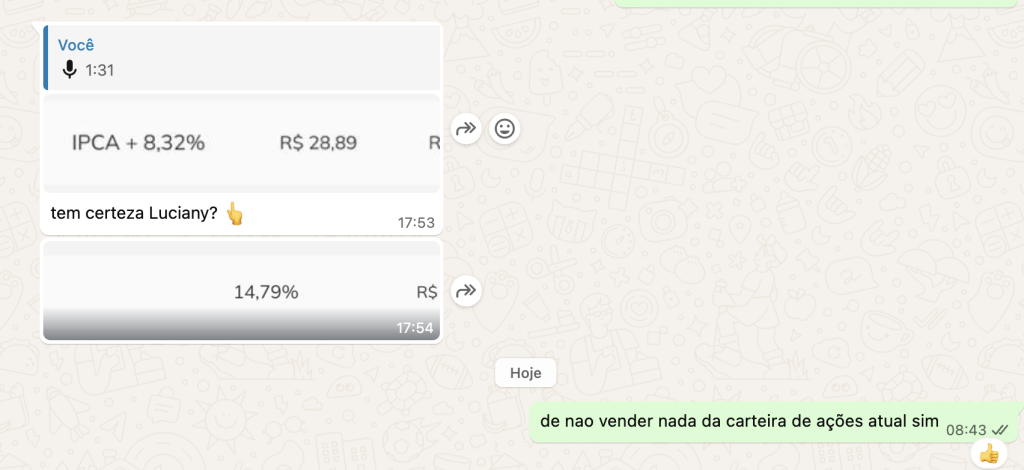
A pergunta direta de um colega da TI e cliente da consultoria Capitalizo onde estou atualmente, foi o gatilho para escrever este artigo. Porque eu mesma tinha me perguntado o mesmo e calculado os cenários, alguns dias antes.
O que distingue o dinheiro do uso matemático puro dos números é o nosso emocional. Todas as pessoas com quem converso diariamente me dizem entender o que é investir para o longo prazo. Mas quando o momento da verdade surge, são muitos poucos o que demonstram conhecimento real para seguir em frente sem se desviar do caminho.
Ou seja, torna-se quase um teste de FÉ já que a maioria das pessoas não tem tempo, paciência ou até mesmo interesse em se aprofundar em especificidades técnicas.
E nem precisam.
Sair da corrida dos ratos como eu sempre digo é COMPLEXO e não há como tornar o tema FÁCIL. Mas é possível simplificar os termos e fornecer alguns atalhos seguros.
TEM CERTEZA LUCIANY?
Tenho. E comprovo.
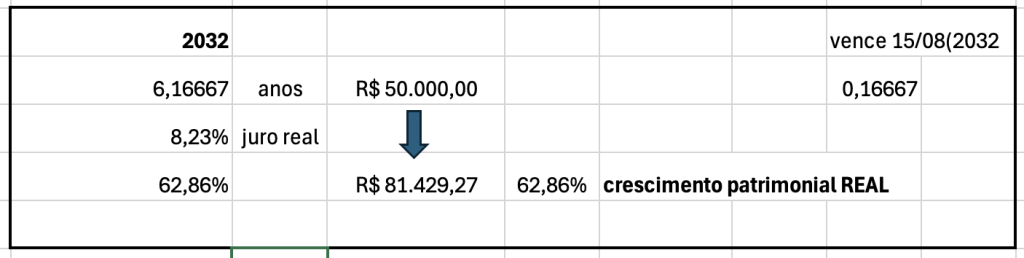
** estudo realizado com base nas taxas do Tesouro Direto em 07 de junho de 2026
** resultados em taxa de juros reais (a parte fixa depois do IPCA + x,xx% nos títulos


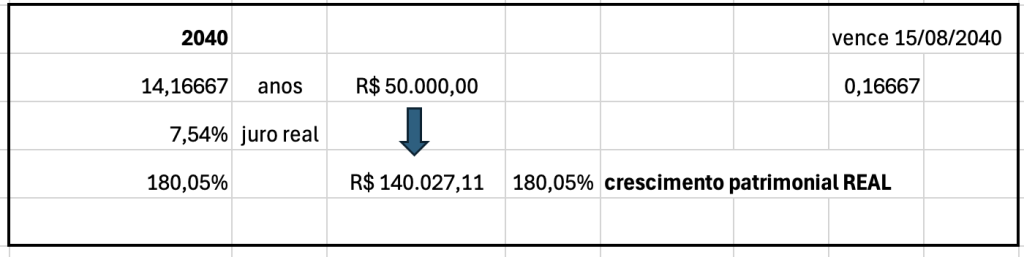

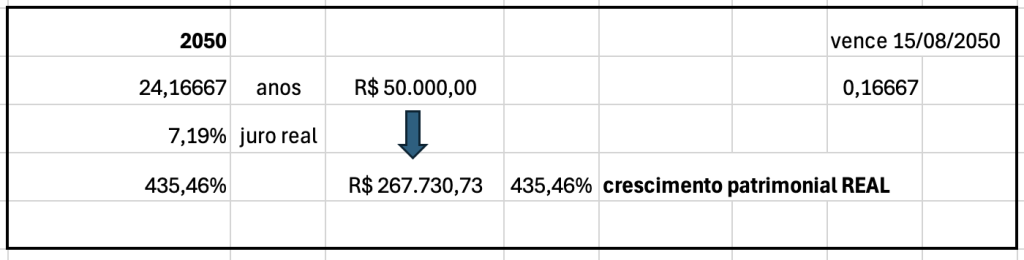
A maior taxa é a melhor opção?
Entre 2032 e 2040, um aumento de 129,73% no prazo reflete 186,44% adicionais de crescimento patrimonial em juros reais.
Entre 2040 e 2050, um aumento de 70,59% no prazo reflete 141,85% adicionais de crescimento patrimonial em juros reais.
Ou seja, a menor taxa real de 7,19% tem um efeito maior no tempo pelo poder dos juros compostos. Logo, nem sempre a maior taxa é a melhor alternativa. E não deduza então que é o maior prazo.O que você precisa e o que você quer definem a melhor alocação.
ENTÃO NÃO VALE A PENA INVESTIR EM RENDA VARIÁVEL?
Para os que sabem o que estão fazendo claro que vale. Porque a melhor das rendas fixas vai estabilizar seu patrimônio, garantir previsibilidade e um crescimento real acima da carteira dos que tentam aleatoriamente ganhar dinheiro em bolsa de valores. Ponto.
Assim como existem as contas da renda fixa correta, existem as análises de balanços e formas de aportes, gestão de risco e rebalanceamento na renda variável. Ganhar dinheiro em bolsa não é por tentativa e erro, nem opinião pessoal e muito menos política. Depende de muita precisão na tomada de decisões e controle emocional.
EASTER EGG DE BANDEJA – ANÁLISE COMPLEMENTAR USANDO AÇÕES DA CISCO ACUMULADAS EM 22 ANOS.
Com a alta recente e explosiva das ações da Cisco, fiz uma retrospectiva de 22 anos das minhas ações para comparar com os títulos de renda fixa que temos disponível hoje. A conclusão, considerando que:
1. As compras eram realizadas semestralmente pela empresa, em data determinada. Não foram aquisições na modalidade market timming.
3. Dividendos pagos por cota no total de US$ 18,00 liquido do imposto de 30%.
4. Variação positiva cambial com VET de R$ 5,14 no dia 07 de junho de 2026 e média de compra de R$ 2,80.
5. Venda total no dia 02 de junho de 2026 a R$ 127,00 (1)
6. IPCA acumulado em 22 anos de 234,52% (o último IPCA publicado na data do artigo foi do mês de abril)
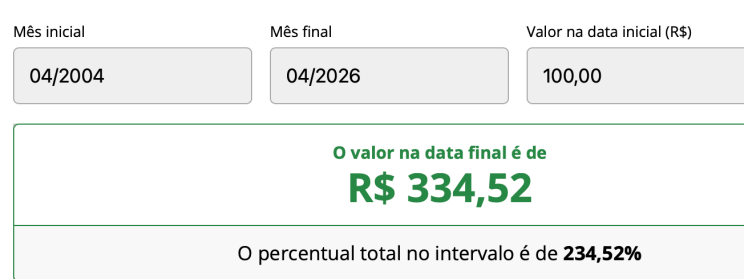
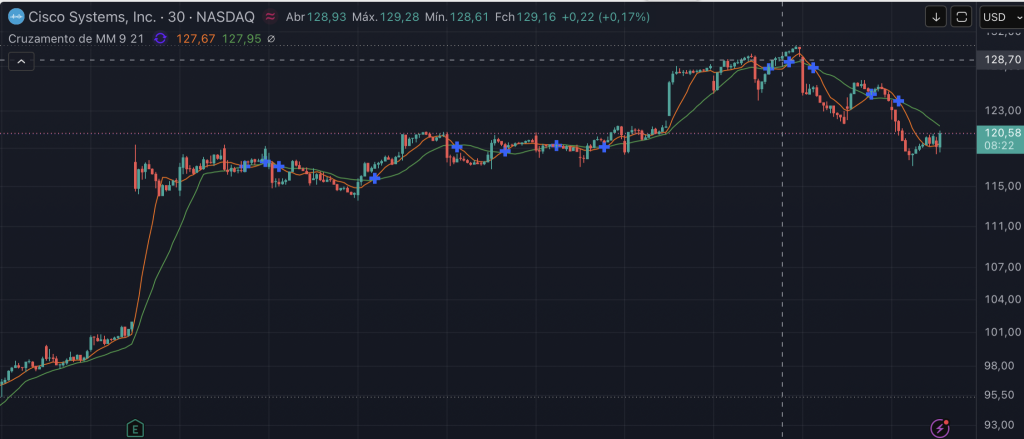
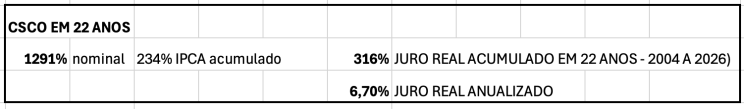
Utilizando a perspectiva do Bank of America de valorização adicional das ações para o patamar de US$ 135,00 (beleza da renda variável. O upside é ilimitado ao contrário da renda fixa).
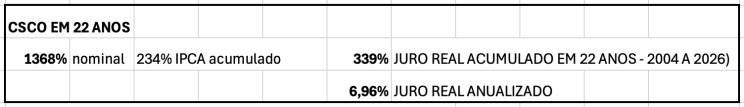
O resultado é uma APROXIMAÇÃO. A conta exata demandaria criar a carteira teórica com os mesmos aportes, nas mesmas datas e corrigido pela inflação e com a conversão cambial de cada aporte. A variação no cálculo em fase única pelo acumulado, gera distorções.
As ações foram compradas ao longo de 11 anos (e depois disso não houve mais aporte) na técnica Buy and Hold por dólar cost average (DCA), a mesma que a empresa onde trabalho hoje, a Capitalizo, utiliza.
E obviamente o resultado é ÚNICO já que reflete uma única janela de tempo, com os meus aportes específicos e em uma única empresa negociada em bolsa. NÃO GENERALIZE. Mas aprenda a interpretar.
PORQUE A RENDA VARIÁVEL TE TIRA DA CORRIDA DOS RATOS
ANTES de deduzir que a renda fixa brasileira atual é melhor do que a renda variável, entenda que a vida real tem imprevistos, erros, variações de inflação e contas erradas (o que eu mais vejo diariamente).
E SIM, a renda fixa atual É muito boa. Porém, sem um fluxo de caixa em vida calculado, o que eu mais recebo são carteiras aleatórias, com valores aleatórios e um conjunto de títulos com taxas boas, mas que em geral, não levam o investidor até a linha de chegada para fora da corrida dos ratos.
Para um período de 22 anos em bolsa, com as técnicas corretas, é possível concluir que a carteira no mínimo vai ter a performance de uma renda fixa de qualidade. Considere que não utilizei nenhuma técnica aprimorada. Foi na fé mesmo. Porém, ao contrário da renda fixa, não existe limite para o upside. Esta é a motivação para quem quer se aventurar na terra de Malboro. Perseguir uma média no longo prazo acima de IPCA + 10% (anualizada) não é impossível e nem improvável. Mas com certeza não é fácil.
A renda variável segue sendo uma excelente opção porque a bolsa de valores tem oportunidades todos os dias. E taxas exuberantes na renda fixa, não. Ou seja, congelar o poder de Frozen nos juros compostos depende de ter todo o patrimônio necessário a valor presente. Caso específico para quem recebeu uma herança, um bônus gordo ou se desfez de um imóvel, por exemplo.OU seja, para o investidor padrão que junta patrimônio aos poucos, por mais de década, segue sendo a melhor alternativa.
E AGORA JOSÉ? O QUE FAZER?
Sem um plano estruturado com metas definidas e entendimento de como funciona a renda fixa e a variável, o investidor é induzido ao erro, desvia do caminho original e entra em atalhos que muitas vezes não tem retorno para o caminho correto.
Entender a renda fixa é muito mais difícil do que a própria renda variável. Por outro lado, o resultado é garantido, por isso se chama renda fixa. As pessoas deduzem que eu sou uma viciada em renda fixa porque é um tema recorrente quando se trata de sair da corrida dos ratos. Mas o meu grande interesse e dedicação é na renda variável.
O que acontece é que, a renda fixa pode ser decisiva nos casos que envolvem a grande maioria das pessoas que conheço:
1. Transição ao usufruto em menos de 5 anos
2. Estabilização da parcela em renda variável se a transição estiver próxima
3. Meta calculável com prazo definido
4. Perfil não aceita a volatilidade da renda variável
5. Plano de renda e fluxo de caixa que permitem viabilizar a saída da corrida dos ratos com até 50% ou 60% de renda vitalícia em renda fixa (calculada na vírgula para durar mantendo poder de compra até o dia do vencimento da validade do cidadão)
A grande armadilha da renda fixa é não entender que como ela é calculada do futuro para o passado, ou seja, ela é garantida e fixa na linha de chegada, mas oscila com variações de renda variável no meio do caminho, quanto maior for o prazo. É como uma corda esticada indo do ponto A ao ponto B. Quanto maior a distância, mais a corda vai balançar.
DICA DO DIA PARA QUEM CHEGOU ATÉ AQUI – O QUE EU FAÇO AGORA?
Uma informação importante para ajudar os navegantes de primeira viagem é que no caso dos títulos do Tesouro Direto indexados a inflação, a forma não muda não o resultado. Todos são calculados com base no VNA (valor nominal atualizado) que acumula a inflação diária desde o início do Tesouro Direto. Ou seja, não faz diferença se pagam cupom ou se pagam renda ou são de acumulação. O critério de escolha é o que melhor se adequa a sua necessidade, ou seja, o que o seu plano demanda.
E se você tem mais de 10 anos para iniciar a transição (o que totaliza de 12 a 15 anos), trabalhe pelo seu dinheiro, com renda variável. Mas não tente sozinho. As pessoas ainda não reconhecem o valor de uma consultoria personalizada, porém, o montante perdido por tentativas e erros é sempre muito maior do que o investimento na contratação. Conta simples e direta. Com a diferença que, em geral a preocupação com a saída da corrida dos ratos chega depois dos 40 anos e perto topo da ladeira da vida, não há mais tempo para errar.